지난달 카드 명세서와 통장 내역을 같이 펴 놓고 앉았다가, 펜을 내려놓고 한참 멍하니 있었어요. 학원비, 등록금, 대출 상환을 빼고 나니 노후 준비라고 부를 만한 칸이 거의 비어 있었거든요.
40대 맞벌이로 중3, 고2, 대학교 1학년 세 아이를 키우다 보니 자녀 교육비와 노후 준비 사이에서 늘 줄다리기를 합니다. 그래서 이번에는 막연하게 고민하지 않고, 세 아이의 학년을 연도별로 적어 보는 것부터 해 봤어요. 그 표와 거기서 보인 것을 아래에 그대로 옮겼습니다.
먼저 답부터 말씀드리면, 정답처럼 "노후가 먼저"라고 하기는 어려웠어요. 대신 표를 그려 보니 교육비에는 끝나는 날짜가 있고, 노후에는 끝이 없다는 게 분명해졌습니다. 그 차이를 알고 나니 돈을 나누는 기준이 생기더라고요.
자녀 교육비와 노후 준비, 우리 집 지금 숫자
지금 저희 집에서 매달 고정으로 빠져나가는 돈을 크게 나눠 보면 이렇습니다.
| 항목 | 매달 대략 | 메모 |
|---|---|---|
| 중3 학원비 | 60만 원 | 영어,수학,유도 |
| 고2 학원비 | 120만 원 | 영어및 한국사 과외, 인강, 교재비 등 |
| 대1 등록금·용돈 | 120만 원 | 등록금은 학기마다 목돈 |
| 대출 상환 | 100만 원 | |
적어 놓고 보니 교육비 세 줄로 노후준비를 못하고 있다는 사실을 알아차렸네요.
솔직히 놀라지는 않았습니다. 짐작은 하고 있었으니까요. 다만 숫자로 보니 "언젠가 하겠지"라는 말을 더는 못 하겠더라고요.
세 아이 학년표를 그려 보니 2029년이 보였어요
다음으로 한 일은 세 아이가 해마다 몇 학년이 되는지 표로 그려 본 거예요. 재수나 군대 같은 변수는 빼고, 그대로 진학한다고 단순하게 잡았습니다.
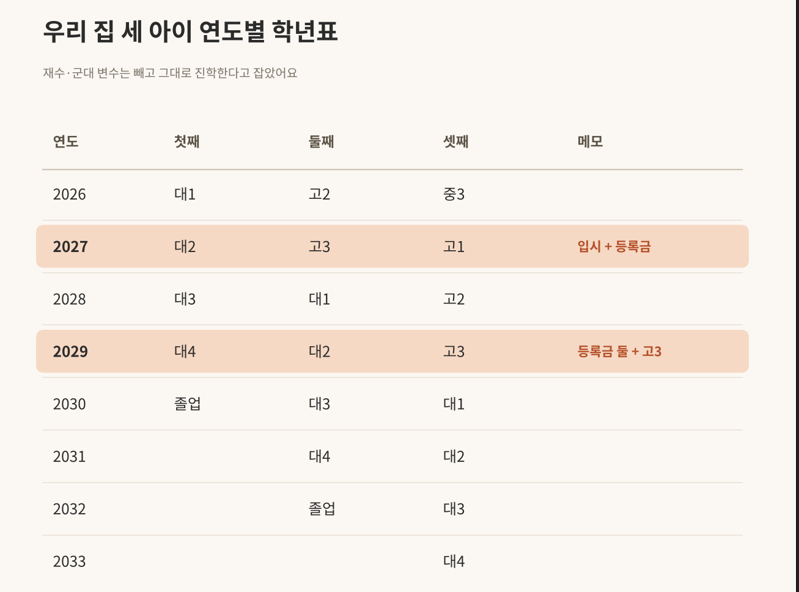
이 표에서 두 해가 눈에 걸렸어요.
2027년은 둘째가 고3이라 입시 비용이 가장 많이 드는 해인데, 첫째 등록금도 계속 나갑니다. 그리고 2029년은 대학생 둘에 막내가 고3이에요. 등록금 두 명분과 고3 학원비가 한꺼번에 겹치는 해입니다.
이 표를 보기 전까지는 교육비가 매년 비슷하게 나간다고 생각했어요. 실제로는 산처럼 솟았다가 2033년 이후에 뚝 끊기는 모양이었습니다.
40대 노후 준비, 교육비와 다른 점
학년표 옆에 저희 부부 나이를 같이 적어 봤어요. 막내가 대학을 졸업하는 2034년쯤이면 저도 50대 【 】세가 됩니다.
교육비는 끝나는 날짜가 정해져 있지만, 노후는 그 뒤로 몇십 년이 이어지죠. 그리고 아이들 교육비는 학자금 대출이나 장학금 같은 길이라도 있지만, 노후 생활비를 대신 내 줄 곳은 없습니다.
그렇다고 지금 당장 학원을 끊을 수도 없어요. 그래서 제가 정한 기준은 "교육비는 날짜가 있으니 그 안에서 맞추고, 노후는 적더라도 지금 멈추지 않기"입니다.
표를 그리고 나서 바꾸려는 것
아직 큰 변화를 만든 건 아니에요. 다만 표를 그리고 나니 할 일이 세 가지로 좁혀졌습니다.
먼저 2027년과 2029년 두 고비에 쓸 돈을 지금부터 따로 떼어 두려고 해요. 매달 50만 원씩이라도 교육비 통장과 생활비 통장을 나누면, 고비가 왔을 때 노후 쪽 돈을 깨지 않아도 되니까요.
그리고 노후 쪽은 금액보다 끊기지 않는 게 먼저라고 생각했어요. 국민연금 예상액과 퇴직연금등을 조회했어요.
마지막으로 첫째가 졸업하는 2030년에 줄어드는 등록금만큼은 그대로 노후 쪽으로 옮기기로 남편과 이야기해 보려고 합니다. 줄어든 돈은 생활비로 스며들기 전에 옮겨야 남는다는 걸, 그동안 여러 번 겪었거든요.
자주 묻는 질문
Q. 자녀 교육비와 노후 준비, 무엇을 먼저 해야 하나요?
집마다 아이 나이와 소득이 달라 한 가지 답은 없다고 생각해요. 저는 아이들 학년표를 그려 교육비가 끝나는 해를 먼저 확인하고, 그 안에서 노후 준비를 멈추지 않는 쪽을 택했습니다.
Q. 노후 준비를 시작하기 전에 무엇부터 확인하면 좋을까요?
지금 매달 나가는 고정비와 국민연금 예상액부터 확인해 보세요. 국민연금 예상액은 국민연금공단 홈페이지나 앱에서 조회할 수 있어요.
Q. 세 아이 교육비가 몰리는 해는 어떻게 대비하나요?
아이별 학년을 연도표로 그려 보면 몰리는 해가 보입니다. 그 해를 기준으로 거꾸로 계산해 매달 조금씩 따로 모아 두는 방법이 부담이 덜했어요.
끝나는 날짜가 있는 돈, 끝이 없는 돈
자녀 교육비와 노후 준비는 둘 중 하나를 고르는 문제가 아니라, 언제 무엇이 끝나는지 아는 문제였어요. 학년표 한 장으로 우리 집의 고비가 2027년과 2029년이라는 걸 알게 됐고, 그 덕에 노후 준비를 미룰 핑계도 사라졌습니다.
여러분 집은 아이들 교육비가 가장 몰리는 해가 언제인가요? 학년표를 그려 보셨다면 댓글로 같이 나눠 주세요.
다음 글에서는 2027년 둘째 고3을 앞두고 학원비를 어떻게 다시 짜고 있는지 우리 집 숫자로 정리할게요.
'세 아이 집 돈 관리' 카테고리의 다른 글
| 40대 부부 노후 준비, 제주 vs 강릉 은퇴 후 살 곳부터 달랐던 우리 부부 (0) | 2026.10.31 |
|---|---|
| 세 아이 키우는 맞벌이 가정, 생활비가 부족한 진짜 이유와 관리 방법 (0) | 2026.10.19 |
| 세 아이 교육비 관리 방법, 직장맘이 실제로 쓰는 정리법 (0) | 2026.10.08 |


